Rất nhiều doanh nghiệp nhỏ và startup thường chỉ thực sự sợ thuế khi đã nhận một thông báo truy thu, một cuộc kiểm tra hoặc một khoản phạt bất ngờ. Trước đó, thuế hay hóa đơn thường bị xem là phần “để kế toán lo”. Nhưng bức tranh hiện tại đã khác rất nhiều. Hệ thống thuế đang đi theo hướng số hóa và quản trị rủi ro, trong khi hộ kinh doanh cũng đang bước vào giai đoạn thay đổi lớn khi cơ chế thuế khoán chính thức bị bãi bỏ từ 1/1/2026 và chuyển sang tự kê khai, tự nộp thuế. Điều đó có nghĩa là những sai sót nhỏ trước đây có thể âm thầm tồn tại, nhưng trong môi trường mới, chúng ngày càng dễ bị phát hiện hơn và chi phí sửa sai cũng ngày càng đắt hơn.
Điều nguy hiểm nhất của thuế không nằm ở chỗ nó “đánh” bạn ngay lập tức. Nó nằm ở chỗ nó tích lũy rất chậm. Một hóa đơn sai, một tờ khai nộp muộn, một khoản chi thiếu chứng từ, một giao dịch thanh toán không đúng quy định… ban đầu trông như chuyện nhỏ. Nhưng vài tháng, vài năm sau, chính những “chuyện nhỏ” đó có thể cộng lại thành một khoản truy thu lớn hơn rất nhiều so với số tiền bạn tưởng mình đã tiết kiệm được. Các cơ quan chuyên môn cũng liên tục cảnh báo rằng rủi ro thuế thường xuất phát từ việc doanh nghiệp thiếu kiểm soát nội bộ, thiếu chứng từ hợp lệ và không cập nhật kịp quy định mới.
Sai lầm thứ nhất: Dùng hóa đơn không hợp lệ rồi nghĩ “mấy năm nữa tính”
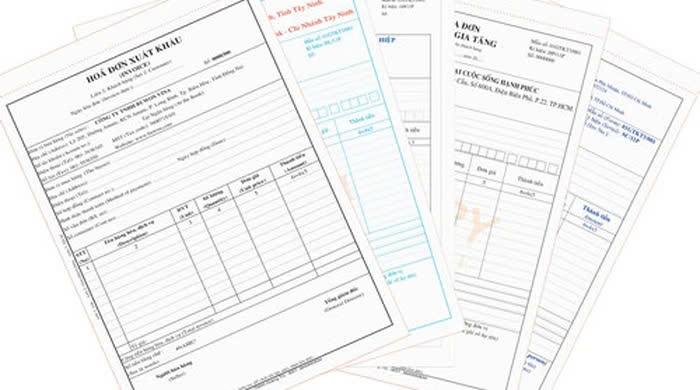
Đây là lỗi kinh điển nhất nhưng cũng là lỗi nguy hiểm nhất. Nhiều doanh nghiệp mua hóa đơn từ bên ngoài, nhận hóa đơn của đơn vị “ma”, hoặc dùng hóa đơn có dấu hiệu không hợp pháp để hợp thức hóa chi phí. Lúc lấy thì mọi thứ có vẻ “êm đẹp”, chi phí nhìn rất hợp lý, lợi nhuận nhìn cũng đẹp hơn. Nhưng khi cơ quan thuế phát hiện, toàn bộ chi phí liên quan có thể bị loại, doanh nghiệp phải nộp bổ sung thuế GTGT, TNDN và chịu thêm xử phạt hành chính. Cơ quan Thuế cũng nêu rõ, trường hợp sử dụng hóa đơn, chứng từ không hợp pháp có thể bị xử phạt vi phạm hành chính về thuế; với một số hành vi sử dụng hóa đơn không hợp pháp còn có thể bị xem xét theo quy định về trốn thuế.
Điều khiến sai lầm này nguy hiểm là nó không phá bạn ngay lập tức. Nó cho bạn cảm giác đang “tối ưu” chi phí trong ngắn hạn. Nhưng đến lúc quyết toán, truy thu không chỉ lấy lại phần lợi ích trước đó mà còn kéo theo tiền phạt, tiền chậm nộp và rủi ro bị đưa vào diện kiểm tra chặt hơn. Trong môi trường quản lý thuế hiện nay, việc tra cứu hóa đơn, xác minh nhà cung cấp và kiểm soát quy trình chứng từ được xem là một “lá chắn” bắt buộc chứ không còn là việc làm thêm cho đẹp sổ sách.
Sai lầm thứ hai: Khai khống chi phí không có chứng từ chuẩn

Rất nhiều chủ doanh nghiệp nghĩ rằng chỉ cần “đưa chi phí vào” là có thể giảm thuế. Nhưng luật thuế không vận hành theo cảm giác; nó vận hành theo chứng từ. Những khoản phúc lợi, khuyến mại, quảng cáo hay dịch vụ nếu không có hợp đồng, hóa đơn và hồ sơ đi kèm đầy đủ rất dễ bị loại khi thanh tra. The Leader cũng chỉ ra đây là nhóm lỗi phổ biến khiến doanh nghiệp bị truy thu, làm tăng mạnh số thuế TNDN phải nộp. Nói cách khác, bạn không “tiết kiệm thuế” bằng cách ghi sổ cho đẹp; bạn chỉ đang mượn tạm lợi ích của Nhà nước và sẽ phải trả lại sau đó, thường là với giá cao hơn vì có thêm tiền phạt và tiền chậm nộp.
Sự khác biệt giữa một hệ thống kế toán tốt và một hệ thống kế toán yếu nằm ở chỗ nó giúp doanh nghiệp biết khoản nào là chi phí thật, khoản nào chỉ là chi phí “trên giấy”. Khi chứng từ không chuẩn, doanh nghiệp có thể tưởng mình đang tối ưu, trong khi thực chất đang làm xấu hồ sơ thuế của chính mình. Càng để lâu, rủi ro càng khó gỡ vì số liệu đã tích tụ qua nhiều kỳ, nhiều bộ phận, nhiều giao dịch.
Sai lầm thứ ba: Chậm nộp tờ khai và tiền thuế, rồi nghĩ phạt nhỏ thôi

Đây là kiểu sai lầm “không giết ngay nhưng sẽ giết sau” rõ nhất. Trong thực tế, nhiều doanh nghiệp chậm nộp hồ sơ khai thuế hoặc chậm nộp tiền thuế vì quá bận bán hàng, quá bận vận hành hoặc đơn giản là coi nhẹ deadline. Nhưng tiền chậm nộp không đứng yên. Theo hướng dẫn của cơ quan thuế, mức tính tiền chậm nộp thuế hiện vẫn là 0,03%/ngày tính trên số tiền thuế chậm nộp; còn tiền chậm nộp tiền phạt vi phạm hành chính về thuế, hóa đơn là 0,05%/ngày. Nghị định 125/2020/NĐ-CP cũng quy định khung xử phạt cho hành vi nộp hồ sơ khai thuế quá hạn, và mức phạt có thể tăng theo thời gian chậm nộp.
Điểm nguy hiểm ở đây là tốc độ bào mòn rất âm thầm. Một khoản chậm nộp vài ngày có thể không đáng kể, nhưng khi cộng dồn theo tháng, theo năm, con số đó tăng lên rất nhanh. Nhiều doanh nghiệp chỉ nhìn thấy tiền phạt theo từng lần riêng lẻ nên chủ quan. Nhưng cơ quan thuế lại nhìn theo lịch sử tuân thủ. Một doanh nghiệp thường xuyên nộp chậm sẽ dễ bị xếp vào nhóm rủi ro cao hơn, kéo theo khả năng bị kiểm tra, rà soát hoặc thanh tra kỹ hơn trong tương lai.
Sai lầm thứ tư: Không đối soát công nợ và thanh toán qua ngân hàng đúng quy định

Nhiều doanh nghiệp vẫn nghĩ rằng chỉ cần có hóa đơn là đủ. Nhưng với các hóa đơn từ 20 triệu đồng trở lên, thanh toán không dùng tiền mặt là điều kiện rất quan trọng để khoản chi được chấp nhận khi tính thuế TNDN. Cơ quan thuế đã hướng dẫn khá rõ rằng nếu doanh nghiệp mua hàng hóa, dịch vụ có hóa đơn từ 20 triệu đồng trở lên mà thanh toán bằng tiền mặt thì khoản đó sẽ không được tính vào chi phí được trừ. Nói ngắn gọn, hóa đơn có thể vẫn “có”, nhưng chi phí thuế lại có thể bị loại.
Sai lầm này thường không tạo ra cảm giác nguy hiểm ngay lúc phát sinh vì giao dịch vẫn hoàn thành, hàng vẫn nhận, tiền vẫn trả. Nhưng rủi ro nằm ở chỗ hồ sơ thanh toán không đạt chuẩn sẽ bị loại hoàn toàn khi cơ quan thuế kiểm tra. Khi đó, doanh nghiệp không chỉ mất khoản chi phí đã ghi nhận mà còn hụt cả phần lợi ích thuế dự kiến. Với những doanh nghiệp có nhiều giao dịch B2B hoặc mua hàng đầu vào thường xuyên, đây là một trong những “lỗ thủng” làm thất thoát lợi nhuận rất nhanh nếu không quản trị tốt.
Sai lầm thứ năm: Lơ là hồ sơ nhân sự, thuế TNCN và BHXH
Khi doanh nghiệp bắt đầu có người, phần thuế không còn chỉ là chuyện hóa đơn đầu vào đầu ra. Lúc này, thuế TNCN, chứng từ khấu trừ, hồ sơ lương thưởng và các nghĩa vụ liên quan đến bảo hiểm bắt đầu trở thành điểm dễ bị soi. The Leader ghi nhận khá nhiều doanh nghiệp bị truy thu vì kê khai sai giảm trừ gia cảnh, thiếu chứng từ cho các khoản phúc lợi hoặc không kiểm soát tốt số liệu giữa báo cáo tài chính và báo cáo thuế. Đồng thời, cơ quan thuế cũng liên tục nhấn mạnh việc kiểm tra hồ sơ chứng từ, thuế TNCN và dữ liệu nhân sự trong bối cảnh quản lý rủi ro ngày càng chặt.
Lỗi ở nhóm này thường không bùng nổ ngay. Nó âm ỉ trong hệ thống nhân sự và tiền lương. Nhưng khi doanh nghiệp có biến động, giải thể, gọi vốn, kiểm tra định kỳ hoặc cần xác nhận nghĩa vụ thuế, những sơ hở này sẽ lộ ra rất rõ. Khi đó, không chỉ có truy thu và phạt mà còn là nguy cơ mất uy tín với người lao động, đối tác và cả nhà đầu tư. Với doanh nghiệp đang muốn lớn lên, hồ sơ nhân sự và BHXH không còn là phần hành chính phụ. Nó là một phần của năng lực quản trị.
Vì sao những sai lầm này “không giết ngay”?
Bởi vì thuế là cuộc chơi của độ bền. Một vài sai sót riêng lẻ có thể chưa tạo ra khủng hoảng. Nhưng khi doanh nghiệp lặp lại sai sót qua nhiều kỳ, hệ thống sẽ tự tích tụ rủi ro. Một quyết định sai ở đầu vào, một tờ khai chậm, một hóa đơn không hợp lệ, một khoản chi thiếu chứng từ hay một hồ sơ nhân sự làm ẩu đều có thể trở thành bằng chứng bất lợi về sau. Đặc biệt trong bối cảnh cơ quan quản lý đang số hóa mạnh, tăng quản trị rủi ro và siết xác minh hóa đơn, doanh nghiệp càng cần một hệ thống kế toán – thuế đủ chặt từ sớm.
Điều quan trọng là nhiều chủ doanh nghiệp vẫn thích nhìn vào kết quả năm nay để tự trấn an mình. Nhưng thuế không thưởng cho sự “ổn tạm thời”. Thuế chỉ quan tâm đến sự chuẩn chỉnh của hồ sơ, tính hợp lệ của chứng từ và khả năng giải trình của doanh nghiệp khi bị kiểm tra. Nếu hiện tại mọi thứ đang “trôi”, chưa chắc đó là dấu hiệu tốt. Có thể chỉ là rủi ro chưa được gọi tên.
Kết luận
Rất nhiều doanh nghiệp không sụp đổ vì một cú sốc thuế quá lớn. Họ sụp đổ vì những sai lầm nhỏ được phép tồn tại quá lâu. Dùng hóa đơn không hợp lệ, khai khống chi phí, nộp chậm tờ khai và tiền thuế, bỏ qua quy định thanh toán không dùng tiền mặt, hay lơ là hồ sơ nhân sự và BHXH đều là những lỗi có vẻ nhỏ ở hiện tại nhưng có thể biến thành khoản truy thu và tiền phạt rất lớn về sau. Trong bối cảnh thuế đang số hóa mạnh và hộ kinh doanh chuyển sang cơ chế kê khai nhiều hơn, sự cẩn trọng không còn là lựa chọn. Nó là điều kiện sống còn.
Nếu phải rút gọn tất cả lại trong một câu, thì câu đó là: thuế không giết bạn ngay, nhưng nó sẽ giết bạn sau nếu bạn cứ xem những sai sót hôm nay là chuyện có thể xử lý sau này. Và thường thì, “sau này” chính là lúc cái giá đã cao hơn rất nhiều.